Un accidente, un robo, un daño en el hogar o cualquier otro evento inesperado puede ocurrir en cualquier momento. Cuando sucede, es normal sentir preocupación y no saber exactamente qué hacer.
Sin embargo, además de actuar con rapidez, es importante hacerlo de manera adecuada. Algunas decisiones tomadas durante los primeros momentos de un siniestro pueden dificultar posteriormente el proceso de reclamación ante la compañía aseguradora.
Por eso, conocer los errores más frecuentes puede ayudarle a actuar con mayor claridad cuando más lo necesita.
1. No reportar el siniestro oportunamente
Uno de los errores más comunes es dejar pasar el tiempo antes de informar lo sucedido.
Cuando ocurre un siniestro, es importante revisar las condiciones de la póliza y realizar el aviso a la aseguradora dentro de los tiempos establecidos. Esperar demasiado puede dificultar la verificación de los hechos o afectar el proceso de atención.
Recomendación: ante un evento, comuníquese lo antes posible con su asesor de seguros o con los canales definidos por la aseguradora.
2. No recopilar evidencias del siniestro
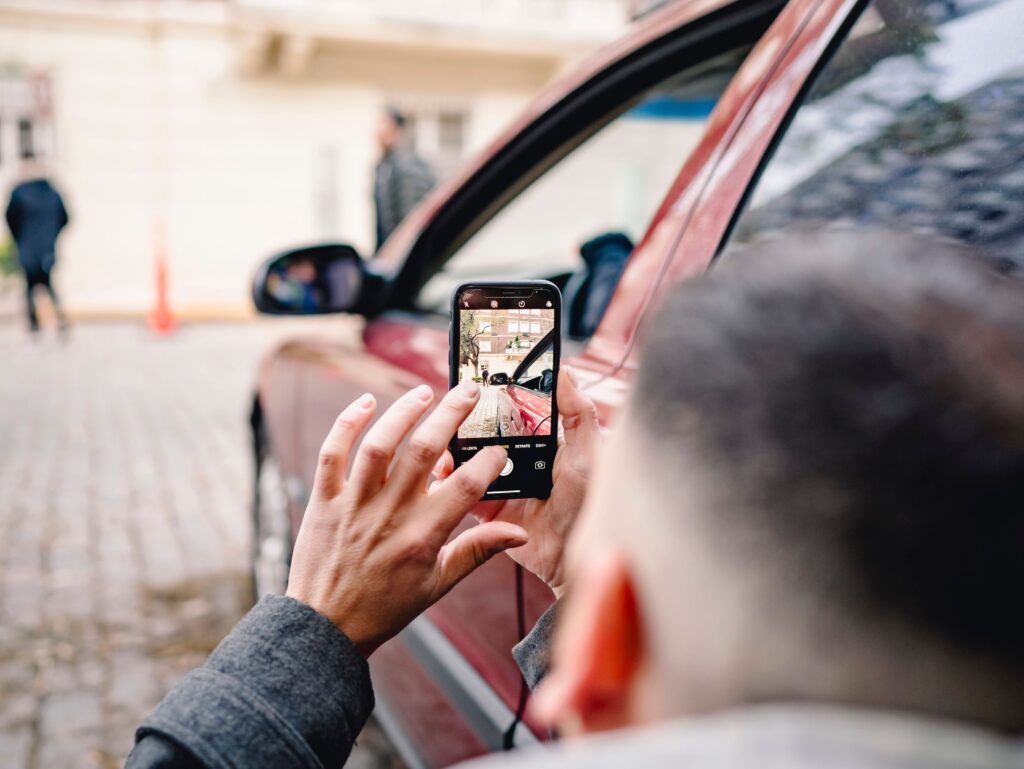
Las fotografías, videos, documentos y demás soportes pueden ser fundamentales para explicar qué ocurrió y cuál fue el alcance del daño.
Por ejemplo, después de un accidente de tránsito, las fotografías del lugar, de los vehículos involucrados y de los daños pueden ayudar a documentar la situación.
En otros casos, pueden ser útiles facturas, denuncias, informes, cotizaciones o cualquier otro documento relacionado con el evento.
Recomendación: siempre que las condiciones de seguridad lo permitan, registre lo ocurrido y conserve los soportes relacionados con el siniestro.
3. Reparar o modificar los daños antes de recibir orientación
Cuando algo se daña, la reacción natural puede ser intentar repararlo inmediatamente. Sin embargo, dependiendo del tipo de siniestro y de las condiciones de la póliza, puede ser necesario realizar primero una inspección, valoración o procedimiento determinado por la aseguradora.
Modificar el estado de los bienes afectados puede dificultar la evaluación posterior de los daños.
Recomendación: antes de realizar reparaciones no urgentes, consulte el procedimiento que debe seguir.
Importante: si existe una situación que representa un riesgo para la vida, la salud o la seguridad, la prioridad siempre será proteger a las personas y controlar la emergencia.
4. No revisar qué cubre realmente su póliza
Tener un seguro no significa que cualquier daño esté automáticamente cubierto.
Cada póliza establece sus propias coberturas, límites, condiciones, deducibles y exclusiones. Por eso, asumir que un evento está cubierto sin revisar las condiciones puede generar expectativas equivocadas.
Por ejemplo, un daño puede estar relacionado con el bien asegurado, pero encontrarse dentro de una exclusión específica de la póliza.
Recomendación: conozca con anticipación las principales coberturas y exclusiones de sus seguros. No espere a tener un siniestro para descubrir cómo funciona su póliza.
5. Entregar información incompleta o incorrecta
Durante una reclamación, la aseguradora puede solicitar información para conocer las circunstancias del evento y determinar cómo proceder.
Entregar datos incompletos, inconsistentes o incorrectos puede generar demoras y dificultar el análisis del caso.
Lo más recomendable es explicar los hechos de manera clara y proporcionar la documentación que sea solicitada.
Recomendación: responda con información precisa y conserve todos los documentos relacionados con el evento.
6. No conservar los documentos del proceso
El proceso de un siniestro puede involucrar diferentes documentos: fotografías, informes, denuncias, facturas, cotizaciones, formularios, comunicaciones y otros soportes.
Perder alguno de estos documentos puede dificultar el seguimiento del caso.
Recomendación: cree una carpeta física o digital con toda la información relacionada con el siniestro y manténgala organizada hasta que el proceso haya finalizado.
7. Pensar que toda reclamación será aprobada automáticamente
Presentar una reclamación no significa que todos los daños serán necesariamente indemnizados.
La aseguradora debe analizar el evento de acuerdo con las condiciones establecidas en la póliza, incluyendo las coberturas contratadas, límites, deducibles, exclusiones y demás condiciones aplicables.
Por eso, es importante diferenciar entre tener una póliza y tener una protección adecuada para el riesgo que se quiere cubrir.
Recomendación: ante un siniestro, permita que el caso sea analizado y consulte con su asesor si tiene dudas sobre el alcance de la protección contratada.
¿Qué hacer cuando ocurre un siniestro?
Aunque cada situación requiere un procedimiento diferente, estas recomendaciones generales pueden ayudarle:
1. Mantenga la calma y priorice la seguridad.
Proteja a las personas involucradas y solicite ayuda de emergencia cuando sea necesario.
2. Informe el evento oportunamente.
Comuníquese con los canales correspondientes y siga las instrucciones recibidas.
3. Documente lo ocurrido.
Tome fotografías, videos y conserve los documentos relacionados, siempre que hacerlo sea seguro.
4. Evite realizar modificaciones innecesarias.
Antes de reparar o retirar bienes afectados, consulte qué procedimiento debe seguir.
5. Revise su póliza.
Identifique las coberturas, límites, deducibles y exclusiones que puedan aplicar.
6. Conserve los soportes.
Guarde toda la información relacionada con la reclamación.
7. Busque acompañamiento.
Si tiene dudas sobre el proceso, contar con un asesor de seguros puede ayudarle a entender los pasos y la documentación necesaria.
Un siniestro ya es una situación inesperada. El proceso no debería convertirse en un problema adicional.
Los seguros están diseñados para brindar respaldo frente a diferentes riesgos, pero conocer qué hacer cuando ocurre un evento también hace parte de una buena gestión del riesgo.
La prevención no termina cuando se adquiere una póliza. También implica conocer sus condiciones, mantener la información actualizada y saber cómo actuar cuando realmente se necesita utilizar la protección contratada.
En RISKS, acompañamos a nuestros clientes no solo en la elección de sus seguros, sino también en la gestión de sus riesgos y en los procesos que pueden presentarse cuando ocurre un siniestro.
Porque contar con protección es importante. Entenderla y saber cómo utilizarla también.